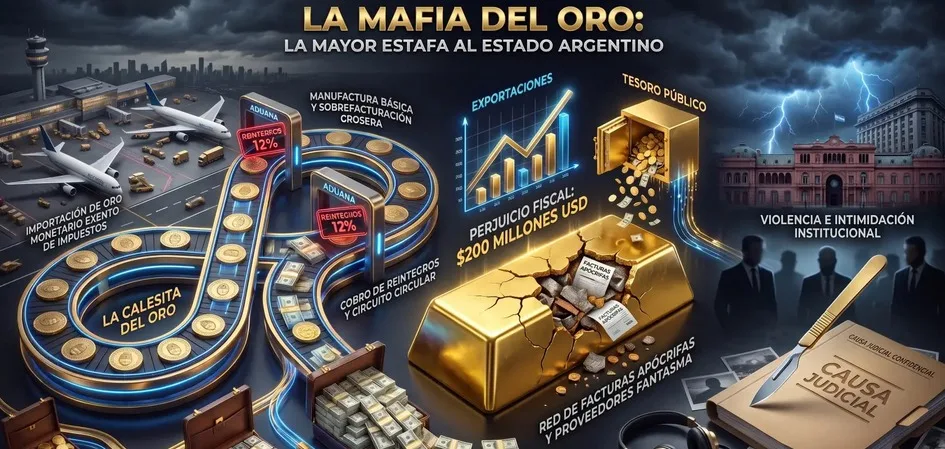
Entre 1993 y 1995, Argentina quedó envuelta en uno de los casos de fraude económico más resonantes de su historia contemporánea. Conocido como la “Mafia del Oro”, el esquema se habría apoyado en operaciones comerciales ficticias, declaraciones de exportación con valores inflados, beneficios fiscales indebidos y movimientos destinados a lavar dinero. Las estimaciones sobre el daño ocasionado a las arcas públicas superaron los 200 millones de dólares.
La investigación puso bajo la lupa a empresarios, bancos, funcionarios estatales, integrantes del Poder Judicial y personas relacionadas con el entorno presidencial de aquella época. A medida que el expediente avanzaba, también se produjeron episodios de intimidación y violencia: el fiscal federal Pablo Lanusse fue amenazado y atacado, mientras que su hermana sufrió una agresión brutal en la que sus atacantes le grabaron la palabra “ORO” en la frente.
Una normativa que abrió la puerta al negocio
El origen del mecanismo se vincula con una disposición económica firmada el 28 de octubre de 1992 por el entonces ministro de Economía, Domingo Cavallo. La Resolución 1239 estableció el denominado sistema de “arancel espejo”, mediante el cual se aplicaba un porcentaje equivalente para los aranceles de importación y los reintegros correspondientes a determinadas exportaciones.
La medida buscaba promover las ventas argentinas al exterior, pero terminó generando incentivos que, según las investigaciones, fueron aprovechados para obtener beneficios fiscales desproporcionados a partir de operaciones con oro.
Los lingotes destinados a usos monetarios ingresaban al país sin pagar aranceles ni IVA. Sin embargo, en lugar de permanecer vinculados a las reservas financieras, más de 60 toneladas habrían sido derivadas a talleres y compañías exportadoras. Allí, el metal recibía transformaciones mínimas para convertirse en medallas, cajas de relojes y contactos eléctricos, entre otros productos.
Posteriormente, esas manufacturas se enviaban al exterior con valores declarados muy superiores a los costos reales. De ese modo, las firmas podían reclamar reintegros aduaneros de entre el 10% y el 15%, aunque el trabajo incorporado al producto representaba apenas entre el 1% y el 2% de su valor total.
Uno de los ejemplos documentados fue el de Casa Piana, que declaró la exportación de 50.400 medallas a un precio de 104 pesos por unidad, pese a que el costo de elaboración informado era de apenas 6,10 pesos cada una. La diferencia permitía obtener importantes sumas mediante los reintegros estatales.
El circuito circular de los lingotes
Los investigadores describieron el sistema como una “calesita” o un circuito de operaciones que se repetía sucesivamente para multiplicar las ganancias.
El procedimiento comenzaba con la importación de oro desde Suiza por parte de bancos como Galicia, Baires y Velox. Los lingotes ingresaban bajo la categoría de oro monetario, lo que permitía evitar determinados tributos.
Luego, empresas como Casa Piana, Talami, Rodhio y Casa Eise realizaban modificaciones superficiales sobre el metal y lo convertían en productos manufacturados de escaso valor agregado. Esos artículos eran exportados con precios considerablemente inflados y, en algunos casos, con documentación que no reflejaría operaciones comerciales genuinas.
A partir de esas declaraciones, las compañías reclamaban al Estado reintegros aduaneros y créditos fiscales. Una vez en el exterior, las piezas podían fundirse en refinerías como Valcambi, en Suiza, para volver a convertirse en lingotes aptos para su posterior importación.
El ciclo permitía reiniciar las operaciones y volver a solicitar beneficios públicos. Según las estimaciones incorporadas a la causa, las exportaciones declaradas superaron los 1.000 millones de dólares, mientras que el perjuicio fiscal se calculó en una franja de entre 150 y 200 millones de dólares.
Las advertencias que no frenaron las maniobras
Las irregularidades no pasaron inadvertidas desde el comienzo. En agosto de 1993, integrantes de la Policía Aduanera advirtieron que los reintegros percibidos por las empresas eran muy superiores al valor agregado de los productos exportados.
Los subinspectores Oscar Salvi y Damián Sierra elevaron una nota en la que señalaron que las devoluciones, de entre el 12,5% y el 15%, contrastaban con un aporte productivo estimado de apenas entre el 1% y el 2%. También solicitaron suspender los pagos e investigar las operaciones, pero sus planteos no consiguieron detener el mecanismo.
El 28 de diciembre de 1993, el administrador de la Aduana, Gustavo Parino, remitió una comunicación reservada al secretario de Ingresos Públicos, Carlos Tacchi, y al viceministro Carlos Sánchez. En ella alertaba sobre los planes de Casa Piana para exportar oro por 80 millones de dólares durante 1994.
Al día siguiente, Tacchi recomendó eliminar los reintegros aplicados a este tipo de operaciones. Sin embargo, la modificación no se concretó de inmediato y el equipo económico demoró cerca de dos años en avanzar con la eliminación de esos beneficios.
De acuerdo con las estimaciones del caso, esa demora habría permitido el desembolso de aproximadamente 80 millones de dólares en subsidios indebidos.
La filtración que aceleró las exportaciones
El 1 de agosto de 1994, Cavallo firmó la Resolución 923, que introducía restricciones a los reintegros y los vinculaba progresivamente con la utilización de oro de origen nacional. La publicación oficial estaba prevista para el 9 de agosto.
Antes de que la disposición entrara en vigencia, el secretario de Minería, Ángel Maza, habría enviado por fax el texto completo al lobista de Handy & Harman, Carlos Axel Augspach, acompañado por una nota manuscrita que decía: “De acuerdo a lo conversado”.
La filtración fue seguida por una aceleración extraordinaria de las operaciones. Según los registros citados en la investigación, entre el 7 y el 8 de agosto de 1994 las empresas involucradas exportaron oro por unos 58 millones de dólares, aprovechando las condiciones anteriores a la entrada en vigor de las nuevas restricciones.
Los investigadores denominaron a esa secuencia “El Día D”, en referencia a la concentración de operaciones en apenas 48 horas y a la aparente capacidad de los involucrados para anticiparse a la modificación normativa.
Una investigación que también avanzó en Estados Unidos
Mientras en Argentina las advertencias internas no lograban frenar las operaciones, autoridades aduaneras estadounidenses ya examinaban movimientos sospechosos desde marzo de 1993.
En Miami, el agente especial Charlie Adan detectó importaciones con valores declarados extraordinariamente superiores a los precios de referencia. Uno de los ejemplos mencionados fue el de medallones de cobre adquiridos como chatarra por 0,50 dólares y declarados al ingresar a Estados Unidos por 95,40 dólares, una diferencia cercana al 19.000%.
Entre las compañías investigadas figuraban Intergold Corp., Mold Dies & Novelties, Handy & Harman y MTB Bank, vinculado a Manfra, Tordella & Brookes. Las pesquisas estadounidenses apuntaban a posibles maniobras de sobrevaluación, fraude y lavado de activos, y avanzaron antes que las actuaciones argentinas.
Funcionarios y organismos bajo sospecha
La dimensión del caso excedió el accionar de las empresas exportadoras. Las investigaciones señalaron posibles responsabilidades por acción u omisión dentro de distintas dependencias estatales.
En el Ministerio de Economía, Domingo Cavallo, Carlos Sánchez y Néstor Stancanelli quedaron vinculados, en el marco de las denuncias, a las demoras para interrumpir el sistema de reintegros. Por su parte, Ángel Maza fue señalado tanto por la presunta filtración de la Resolución 923 como por gestiones relacionadas con beneficios impositivos para una refinería asociada al negocio.
También se cuestionó el desempeño de funcionarios de la Aduana y de la Dirección General Impositiva. A Gustavo Parino se le atribuyó haber demorado el tratamiento de las alertas formuladas por los inspectores, mientras que el titular de la DGI, Ricardo Cossio, fue señalado por no impulsar con rapidez las denuncias sobre posibles evasiones presentadas desde mediados de 1994.
En el ámbito judicial, el juez Guillermo Tiscornia recibió críticas por la forma en que tramitó causas relacionadas con el escándalo. Entre los cuestionamientos figuró el uso de presentaciones conocidas como “autodenuncias”, que, según las denuncias, habrían contribuido a neutralizar investigaciones por contrabando.
Los vínculos con el entorno presidencial
Las conexiones políticas del caso también quedaron bajo escrutinio. El 6 de octubre de 1994, la Casa Rosada fue escenario de la presentación oficial de Refinería Riojana SA, en un acto realizado en el Salón Blanco con la presencia del presidente Carlos Menem, el secretario de Minería Ángel Maza y el gobernador riojano Bernabé Arnaudo.
La inversión anunciada para el proyecto rondaba los cinco millones de dólares. Según la reconstrucción del caso, antes del acto se habría celebrado una reunión privada en el despacho presidencial.
Entre las personas relacionadas con la iniciativa figuraba Eduardo Vázquez, abogado e inversor vinculado a Enrique Piana. En noviembre de 1994, Vázquez asumió la representación legal del Grupo Yoma, perteneciente a la familia presidencial.
Los trámites para radicar Refinería Riojana SA y gestionar beneficios impositivos en La Rioja fueron encomendados a Luis Alberto Reynoso, gerente general de Curtidos Riojanos y persona cercana a Emir Yoma. La sociedad fue registrada con domicilio legal en la vivienda particular de Reynoso, según los antecedentes citados.
Violencia e intimidación durante la investigación
Uno de los episodios más graves se produjo el 21 de junio de 1996, cuando Patricia Lanusse de Rawson, hermana del fiscal federal Pablo Lanusse, fue interceptada y atacada con más de un centenar de heridas cortantes. Sus agresores le marcaron la palabra “ORO” en la frente con un cúter.
El hecho provocó una fuerte conmoción y reforzó la asociación pública entre el expediente y las prácticas mafiosas. Para entonces, el fiscal ya había denunciado amenazas y había sufrido un ataque con arma blanca. También se mencionaron intimidaciones vinculadas al jardín de infantes de su hijo y seguimientos atribuidos a la Secretaría de Inteligencia del Estado.
Otras líneas investigativas y escuchas incorporadas a causas por narcotráfico señalaron posibles conexiones con personas vinculadas a atentados, entre ellas Roberto “Tano” Di Martino. El contexto incluyó, además, el asesinato del subcomisario Jorge Omar Gutiérrez, cuya muerte permaneció impune.
Las distintas hipótesis sobre estos episodios apuntaron a posibles maniobras de intimidación y disputas de poder dentro del escenario político de la época. No obstante, las responsabilidades concretas deben distinguirse de las sospechas y reconstrucciones formuladas durante las investigaciones.
Las empresas centrales del entramado
El circuito comercial se concentró en varias firmas que incrementaron notablemente sus operaciones durante el período investigado.
Casa Piana SA fue una de las compañías más relevantes. Vinculada a Enrique José Piana, conocido como “El Duque”, Miguel Seligmann y Rubén Gobbi, pasó de registrar una facturación mensual de unos 200.000 pesos en 1992 a superar los 20 millones en 1994. Sus exportaciones a Estados Unidos habrían excedido los 260 millones de dólares. También se le atribuyó la creación de sociedades como C&P Mining, Gemmodesign y American Precious Metals.
Talami SA, adquirida como una sociedad sin actividad significativa previa por Oscar Daniel Yaya y el inversor suizo Duzan, exportó medallas y cientos de miles de cajas para relojes que luego eran fundidas en la refinería Valcambi. Las operaciones atribuidas a la firma superaron los 114 millones de dólares.
Casa Eise SA, vinculada a Edgardo Roggenbau, registró un fuerte crecimiento: su facturación pasó de 3,4 millones de dólares en 1992 a 96 millones en 1994. También fue señalada por su presunta utilización como proveedora ficticia de Casa Piana para generar créditos fiscales irregulares de IVA y por operaciones de contrabando de plata.
Rodhio SRL, perteneciente a Luis Ricigliano, pasó de ser una empresa de escala reducida a participar de las exportaciones de oro. Se asoció con Casa Piana y Handy & Harman en el proyecto de Refinería Riojana SA.
Aurosur SA, radicada en Tierra del Fuego, habría aprovechado el régimen de reembolsos adicionales previsto para operaciones realizadas a través de puertos patagónicos.
A estas empresas se sumó una red financiera que incluyó al Banco Galicia, Banco Baires —dirigido por Antonio Roberto Lanusse— y Banco Velox. En el exterior aparecían compradores, intermediarios y sociedades vinculadas a Handy & Harman, MTB Bank e Intergold Corp.
Créditos fiscales y facturas apócrifas
Los beneficios cuestionados no se limitaron a los reintegros por exportación. Las compañías también reclamaban ante la DGI la devolución del IVA pagado por insumos y servicios utilizados durante la fabricación.
Para ampliar esos créditos fiscales, se habrían montado redes de proveedores ficticios y utilizado facturas falsas. Entre 1993 y 1995, Casa Piana habría transferido al Banco de Quilmes créditos fiscales presuntamente irregulares por un valor de 21,8 millones de dólares.
Entre marzo y mayo de 1995, un equipo de inspectores conocido como “Los Intocables”, dirigido por José María Peña, reunió documentación sobre la presunta evasión a gran escala y la generación de créditos fiscales apócrifos. Para entonces, una parte sustancial del perjuicio económico ya se había producido.
Una causa judicial que se extendió durante décadas
El expediente tuvo un recorrido prolongado. El 27 de marzo de 1997, Enrique Piana fue detenido por el FBI en un hotel de East Hampton, Nueva York, por orden del juez estadounidense Donald Haneke. El arresto marcó un punto decisivo en la caída del grupo exportador.
En Argentina, el proceso judicial continuó durante años y las condenas por asociación ilícita y estafa contra los principales implicados quedaron firmes mucho tiempo después, tras la intervención de la Corte Suprema de Justicia de la Nación.
La extensión temporal de la causa se convirtió en uno de los aspectos más controvertidos del caso, que dejó interrogantes sobre la capacidad de los organismos de control para detectar operaciones irregulares y actuar con rapidez frente a las alertas internas.
Un caso emblemático sobre corrupción e impunidad
La “Mafia del Oro” trascendió el ámbito de los delitos económicos. El expediente expuso un sistema en el que, según las acusaciones y reconstrucciones judiciales, se habrían combinado intereses empresariales, fallas de supervisión estatal, presuntas complicidades políticas y cuestionamientos al accionar de determinados funcionarios judiciales.
La falta de respuestas oportunas frente a las advertencias, el volumen de los fondos comprometidos y la violencia sufrida por personas relacionadas con la investigación convirtieron al escándalo en un símbolo de la crisis institucional de los años noventa.
El libro de Marcelo Zlotogwiazda, La Mafia del Oro: La mayor estafa al Estado argentino permitida desde el Poder, reconstruye los principales episodios y plantea una mirada crítica sobre las relaciones entre negocios privados, decisiones públicas y mecanismos de impunidad.
A casi tres décadas de aquellos hechos, el caso continúa siendo una referencia al analizar las consecuencias de los controles débiles y la falta de transparencia en la administración pública. El costo de una trama de estas características no se limita a los recursos fiscales perdidos: también afecta la confianza social en las instituciones y en la capacidad de la Justicia para investigar y sancionar delitos complejos.